
 Geschrieben am
Der Bundestag hat einen Gesetzentwurf der Grünen zur Änderung der Besteuerung von Immobilienverkäufen abgelehnt. Damit bleibt die Steuerfreiheit nach Ablauf der zehnjährigen Spekulationsfrist vorerst bestehen. Was die Abgeordneten ändern wollten, wie die Abstimmung ausging und was das für Immobilieneigentümer bedeutet.
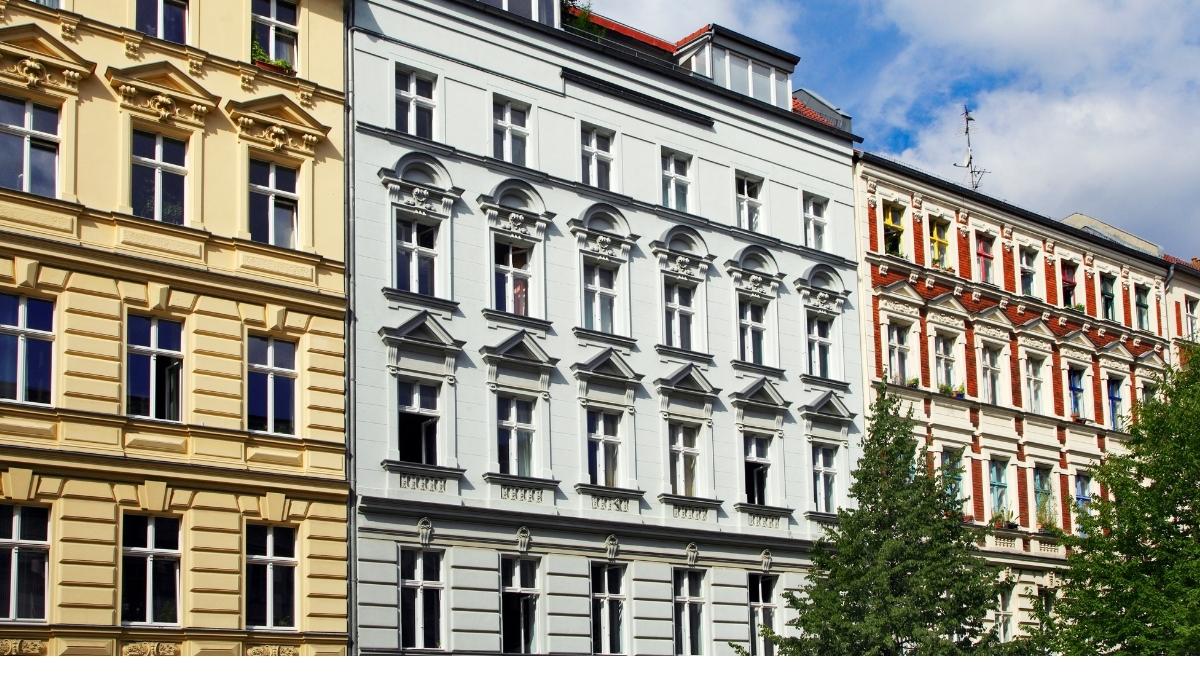
Eine Häuserreihe mit Mietwohnungen: Eigentümer können weiterhin davon ausgehen, dass Gewinne aus dem Verkauf ihrer Immobilien nach Ablauf der zehnjährigen Spekulationsfrist grundsätzlich steuerfrei bleiben. Foto: stock.adobe.com / Friedberg
Der Deutsche Bundestag ha einen Gesetzentwurf der Grünen zur Änderung der Besteuerung von Immobilienverkäufen abgelehnt. Damit bleibt die bisherige Regelung zur Steuerfreiheit privater Immobilienverkäufe nach Ablauf der zehnjährigen Spekulationsfrist zunächst bestehen.
Bundestag lehnt Vorstoß der Grünen mit deutlicher Mehrheit ab
In der 99. Sitzung des Bundestags stimmten 446 Abgeordnete gegen den Gesetzentwurf und 131 dafür. Enthaltungen gab es keine. Die Vorlage wurde damit in zweiter Beratung abgelehnt; eine weitere Beratung entfiel.
Der Gesetzentwurf trug den Titel „Gesetz zum Schließen einer Gerechtigkeitslücke bei der Besteuerung von Immobilienveräußerungen“ und wurde unter anderem von den Grünen-Abgeordneten Katharina Beck, Dr. Moritz Heuberger und Max Lucks eingebracht. Er ist unter der Bundestagsdrucksache 21/6637 dokumentiert. Der Finanzausschuss hatte zuvor seine Ablehnung empfohlen.
Was wollten die Grünen bei Immobilienverkäufen ändern?
Mit ihrem Vorstoß wollten die Grünen eine aus ihrer Sicht bestehende Gerechtigkeitslücke bei der Besteuerung von Veräußerungsgewinnen schließen. In der Bundestagsdebatte kritisierte die Fraktion insbesondere die Steuerfreiheit nach Ablauf der Spekulationsfrist. Die Initiative zielte somit auf eine Änderung der bisherigen steuerlichen Begünstigung langfristiger privater Veräußerungsgeschäfte. Für Immobilieneigentümer war die Debatte besonders relevant, weil bislang nach Ablauf von zehn Jahren grundsätzlich keine Einkommensteuer auf private Immobilienverkaufsgewinne anfällt.
Realistischer Schätzwert für deine Immobilie
Immobilienverkauf nach zehn Jahren bleibt grundsätzlich steuerfrei
Für private Immobilieneigentümer ändert sich durch die Abstimmung zunächst nichts. Die zehnjährige Spekulationsfrist nach § 23 Einkommensteuergesetz gilt weiterhin. Wer eine Immobilie nach Ablauf dieser Frist verkauft, muss den erzielten Gewinn in der Regel nicht versteuern, sofern es sich um ein privates Veräußerungsgeschäft handelt.
Anders sieht es bei Immobilien aus, die innerhalb der zehnjährigen Frist mit Gewinn verkauft werden. Insbesondere bei vermieteten Häusern oder Wohnungen kann dann Einkommensteuer auf den Veräußerungsgewinn anfallen. Entscheidend sind grundsätzlich die Zeitpunkte der notariellen Kaufverträge. Welche Voraussetzungen im Einzelnen gelten und wie sich die Steuer berechnet, erklärt der Ratgeber zur Spekulationssteuer bei Immobilien.
Auch vor Ablauf der zehn Jahre kann ein Verkauf steuerfrei sein
Die Zehnjahresfrist ist nicht die einzige Möglichkeit, eine Immobilie ohne Einkommensteuer auf den Verkaufsgewinn zu veräußern. Für selbst genutztes Wohneigentum gelten besondere Ausnahmen.
Wurde die Immobilie zwischen Anschaffung und Verkauf ausschließlich zu eigenen Wohnzwecken genutzt, ist der Verkaufsgewinn grundsätzlich steuerfrei. Das kann auch gelten, wenn die Immobilie im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren selbst bewohnt wurde. Welche Regeln für selbst genutzte, vermietete oder geerbte Immobilien gelten, zeigt der Ratgeber Immobilie steuerfrei verkaufen.
Was bedeutet die Entscheidung für Immobilienbesitzer?
Die Ablehnung des Gesetzentwurfs bedeutet vor allem, dass die bestehende Steuerregelung für private Immobilienverkäufe vorerst unverändert bleibt. Eigentümer können bei ihrer Verkaufsplanung weiterhin berücksichtigen, ob die zehnjährige Spekulationsfrist bereits abgelaufen ist.
Besonders wichtig ist dies für Eigentümer vermieteter Wohnungen und Häuser, deren Wert seit dem Kauf deutlich gestiegen ist. Bei einem steuerpflichtigen Verkauf innerhalb der Frist kann die Einkommensteuer den tatsächlich verbleibenden Gewinn erheblich reduzieren.
Ein Beispiel: Eine privat gehaltene Wohnung wurde 2015 für 250.000 Euro gekauft und wird 2026 für 400.000 Euro verkauft. Bei einem gewöhnlichen privaten Veräußerungsgeschäft ist der Gewinn nach Ablauf der Zehnjahresfrist grundsätzlich nicht einkommensteuerpflichtig. Besondere Fälle wie der gewerbliche Grundstückshandel sind davon zu unterscheiden.
Weitere Informationen zu möglichen Steuerbelastungen, Verkaufskosten und Ausnahmen bietet der Ratgeber Steuern beim Immobilienverkauf.
 Seite weiterleiten
 Artikel drucken


