 Geschrieben am
Die Zinsen für Immobilienkredite ziehen kräftig an. Nach Berechnungen von Barkow Consulting kosten zehnjährige Baufinanzierungen inzwischen 4,25 Prozent pro Jahr – so viel wie seit Mai 2011 nicht mehr. Seit Ende Juni sind die Zinsen um 0,60 Prozentpunkte gestiegen. Neben höheren Inflationserwartungen sorgt auch die jüngste Zinserhöhung der EZB für zusätzlichen Druck. Für Immobilienkäufer wird die Finanzierung damit spürbar teurer.
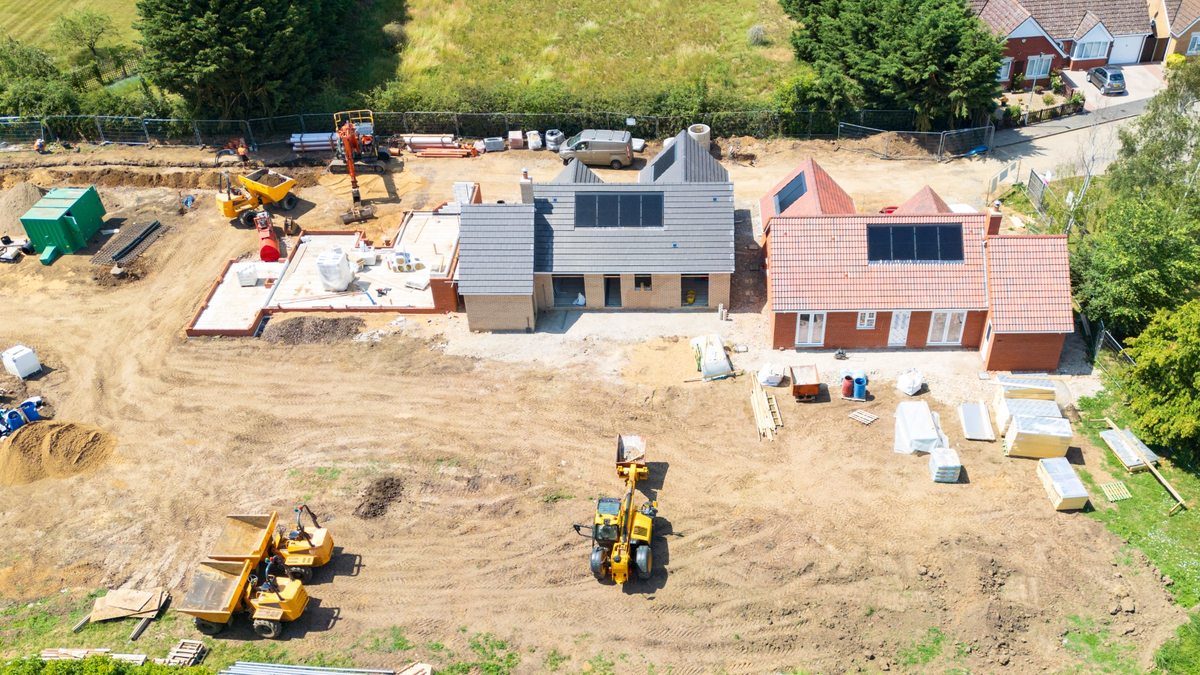
Steigende Bauzinsen verteuern den Traum vom Eigenheim: Für zehnjährige Baufinanzierungen werden inzwischen 4,25 Prozent fällig – der höchste Stand seit Mai 2011. Seit Ende Juni legten die Zinsen laut Barkow Consulting um 0,60 Prozentpunkte zu. stock.adobe.com / Nick Beer
Schlüsselpunkte zu den steigenden Bauzinsen
- Bauzinsen erreichen 15-Jahres-Hoch: Laut Barkow Consulting liegen die Zinsen für zehnjährige Baufinanzierungen aktuell bei 4,25 Prozent – dem höchsten Stand seit Mai 2011.
- Deutlicher Anstieg seit Ende Juni: Innerhalb weniger Monate haben die Bauzinsen um 0,60 Prozentpunkte zugelegt. Höhere Inflationserwartungen und die Kommunikation der EZB treiben die langfristigen Zinsen.
- Immobilienkäufer müssen mehr zahlen: Schon 0,5 Prozentpunkte mehr Zins bedeuten bei einem Darlehen über 400.000 Euro anfänglich rund 2.000 Euro zusätzliche Zinskosten pro Jahr.
Bauzinsen steigen auf 4,25 Prozent
Für Hausbauer und Immobilienkäufer haben sich die Finanzierungsbedingungen innerhalb weniger Monate deutlich verschlechtert. Nach Berechnungen von Barkow Consulting sind die Zinsen für zehnjährige Baufinanzierungen auf aktuell 4,25 Prozent pro Jahr gestiegen.
Damit wurde eine wichtige Marke erreicht: Ein derart hohes Zinsniveau gab es zuletzt am 5. Mai 2011. Allein seit Ende Juni haben die Bauzinsen um 0,60 Prozentpunkte zugelegt.
Der Anstieg begann damit bereits deutlich vor der jüngsten Zinsentscheidung der Europäischen Zentralbank (EZB). Nach Einschätzung von Barkow Consulting stehen dahinter vor allem die Erwartungen einer höheren und länger anhaltenden Inflation.

Christine Lagarde, Vorsitzende der Europäischen Zentralbank, verkündet die nächste Zinserhöhung. Foto: EZB
EZB gibt Bauzinsen zusätzlichen Auftrieb
Die jüngste Entscheidung der EZB hat die Entwicklung zusätzlich verstärkt. Die Notenbank erhöhte den Einlagensatz um 0,25 Prozentpunkte auf 2,50 Prozent. Hintergrund ist vor allem der erneute Inflationsschub im Euroraum. Im August lag die Teuerungsrate bei 3,3 Prozent und damit deutlich über dem mittelfristigen Zwei-Prozent-Ziel der EZB.
Für den Baufinanzierungsmarkt ist dabei nicht nur die tatsächliche Zinserhöhung entscheidend. Barkow Consulting verweist insbesondere auf die Kommunikation der Notenbank rund um den Zinsentscheid. Die EZB widersprach den Markterwartungen weiterer Zinserhöhungen nicht und bestätigte zugleich höhere Inflationsprognosen sowie ein robusteres Bild der wirtschaftlichen Entwicklung.
Das kann die Erwartungen der Anleger verändern. Rechnen die Märkte damit, dass die Inflation länger hoch und die Geldpolitik entsprechend straff bleibt, kann dies auch die langfristigen Kapitalmarktzinsen nach oben treiben.
Warum der EZB-Leitzins nicht allein über Bauzinsen entscheidet
Für Immobilienkäufer ist wichtig: Bauzinsen folgen dem EZB-Leitzins nicht unmittelbar. Entscheidend sind vielmehr die Konditionen am langfristigen Kapitalmarkt und insbesondere die Renditen langfristiger Anleihen.
Deshalb können Bauzinsen bereits steigen, bevor die EZB ihre Leitzinsen tatsächlich erhöht. Erwarten Marktteilnehmer beispielsweise eine hartnäckigere Inflation oder weitere Zinsschritte der Zentralbank, werden solche Erwartungen bereits an den Anleihemärkten eingepreist.
Hinzu kommt ein weiterer Faktor. Laut Barkow Consulting verwies die EZB auf einen strukturellen globalen Aufwärtsdruck am langen Ende der Zinskurve. Als einen Grund nennt die Analyse den hohen Finanzierungsbedarf für Investitionen in künstliche Intelligenz. Ein weltweit steigender Kapitalbedarf kann dazu beitragen, langfristige Zinsen auf einem höheren Niveau zu halten.
Auch die hohe staatliche Kreditaufnahme spielt eine Rolle. Hoch verschuldete Staaten müssen sich bei steigenden Zinsen zu höheren Kosten refinanzieren. Ein großer Finanzierungsbedarf kann zusätzlichen Druck auf die langfristigen Kapitalmarktzinsen ausüben.
Höhere Bauzinsen können schnell Tausende Euro kosten
Für Immobilienkäufer macht bereits eine Zinsbewegung um wenige Zehntelprozentpunkte einen erheblichen Unterschied. Besonders deutlich wird das bei größeren Darlehenssummen.
Bei einem Immobilienkredit über 400.000 Euro verursacht ein um 0,25 Prozentpunkte höherer Kreditzins anfänglich rund 1.000 Euro zusätzliche Zinskosten pro Jahr. Der von Barkow Consulting beobachtete Anstieg der Bauzinsen um 0,60 Prozentpunkte seit Ende Juni liegt sogar deutlich darüber.
Damit können sich auch die finanziellen Möglichkeiten von Kaufinteressenten verändern. Wer eine bestimmte monatliche Rate nicht überschreiten möchte, kann sich bei höheren Zinsen entsprechend weniger Kredit leisten – oder benötigt mehr Eigenkapital.
Wie geht es mit den Bauzinsen weiter?
Eine schnelle Rückkehr zu deutlich niedrigeren Bauzinsen ist keineswegs garantiert. Entscheidend ist nicht allein, wie die EZB bei ihren nächsten Sitzungen entscheidet. Ebenso wichtig ist, wie die Finanzmärkte die weitere Entwicklung von Inflation, Wirtschaft und Geldpolitik einschätzen.
Bleiben Energiepreise und Inflation hoch und rechnen Anleger mit weiteren Zinserhöhungen, könnten auch die langfristigen Kapitalmarktzinsen unter Druck bleiben. Entspannt sich die Inflation dagegen wieder und schwinden die Erwartungen weiterer Zinsschritte, könnte dies mittelfristig auch den Bauzinsen etwas Luft verschaffen.
Für Immobilienkäufer bedeutet das: Nicht allein auf den nächsten EZB-Termin schauen. Die Entwicklung der langfristigen Zinsen kann für die tatsächlichen Kosten einer Baufinanzierung mindestens ebenso wichtig sein.
 Seite weiterleiten
 Artikel drucken