 Aktualisiert am
Wer eine Zwangsversteigerung abwenden will, muss früh mit der Bank verhandeln: Tilgung aussetzen, Raten stunden oder umschulden, spätestens wenn die Kündigung des Darlehens droht. Ist das Verfahren schon angeordnet, bleiben nur zwei Wochen für einen Antrag auf einstweilige Einstellung (§ 30a ZVG).
Das Wichtigste in Kürze
- Meist droht die Zwangsversteigerung, weil Raten für den Immobilienkredit nachhaltig ausbleiben.
- Der beste Zeitpunkt zu handeln ist, bevor die Bank das Darlehen kündigt.
- Mit der Bank lassen sich Tilgungsaussetzung, Stundung oder Umschuldung verhandeln.
- Ein freihändiger Verkauf bringt oft einen höheren Erlös als die Versteigerung.
- Nach Anordnung des Verfahrens kann innerhalb von zwei Wochen die einstweilige Einstellung für bis zu sechs Monate beantragt werden.
- Nach dem Zuschlag ist das Eigentum weg. Bleibt der Erlös unter der Schuld, bleiben Restschulden.
- Kostenlose Schuldnerberatungen und Fachanwälte helfen bei der Planung.
Übersicht
- Wann wird ein Haus zwangsversteigert?
- Was lässt sich bei einer drohenden Zwangsversteigerung tun?
- Sollte das Haus vor der Zwangsversteigerung verkauft werden?
- Wie lässt sich ein angeordnetes Zwangsversteigerungsverfahren aussetzen?
- Was passiert, wenn die Zwangsversteigerung nicht abgewendet werden kann?
- Häufige Fragen zur Zwangsversteigerung eines Hauses
Wann wird ein Haus zwangsversteigert?
Ein Haus wird zwangsversteigert, wenn der Eigentümer seine Schulden nicht mehr bezahlen kann und der Gläubiger, meist die Bank, die Versteigerung beantragt. Auslöser sind oft Scheidung oder andere einschneidende persönliche Umstände, Krankheit eigener oder naher Angehöriger sowie Arbeitslosigkeit oder andere finanzielle Notlagen.
Der Ablauf ist in den meisten Fällen so:
| Phase | Was passiert |
|---|---|
| 1. Zahlungsverzug | Raten für den Immobilienkredit bleiben aus, die Bank mahnt und droht die Kündigung an |
| 2. Kündigung des Darlehens | Die Bank kündigt, der gesamte offene Kreditbetrag wird fällig, meist mit einer Frist zur Rückzahlung |
| 3. Antrag auf Zwangsversteigerung | Können sich Bank und Eigentümer nicht einigen, beantragt die Bank die Versteigerung beim Amtsgericht |
| 4. Anordnung und Vermerk | Das Vollstreckungsgericht ordnet das Verfahren an, ein Zwangsversteigerungsvermerk kommt ins Grundbuch |
| 5. Wertfestsetzung und Termin | Das Gericht lässt den Verkehrswert festsetzen und bestimmt den Versteigerungstermin |
| 6. Zuschlag | Der Höchstbietende erhält den Zuschlag und wird neuer Eigentümer |
Wann darf die Bank den Immobilienkredit kündigen?
Bei einem Verbraucherdarlehen darf die Bank erst kündigen, wenn der Darlehensnehmer mit mindestens zwei aufeinanderfolgenden Raten ganz oder teilweise im Verzug ist und der Rückstand eine Mindesthöhe erreicht. Das sind mindestens 10 Prozent des Darlehensbetrags, bei einer Laufzeit über drei Jahre mindestens 5 Prozent. Zuvor muss sie eine Nachfrist von mindestens zwei Wochen setzen und die Kündigung androhen (§ 498 BGB). Sobald die Bank mit der Kündigung droht, sollte gehandelt werden.
Was lässt sich bei einer drohenden Zwangsversteigerung tun?
Am wirksamsten ist das frühe Gespräch mit der Bank. Auch Banken wollen Zwangsversteigerungen meist vermeiden, weil sie oft weniger einbringen als ein freihändiger Verkauf. Eigentümer können mehrere Lösungen verhandeln.
Tilgung verringern oder aussetzen
Bei einem vorübergehenden Engpass kann die Bank die monatliche Tilgung senken oder aussetzen. Da der Zinssatz fest ist, lässt sich nur die Tilgung anpassen. Die Bank muss sich darauf nicht einlassen. Die Chancen stehen aber meist nicht schlecht, wenn die Zahlungsfähigkeit damit langfristig gesichert wird. Nachteil: Die Rückzahlung dauert länger.
Ein Beispiel: Familie M. hat vor Jahren ein Annuitätendarlehen über 300.000 Euro mit 4 Prozent Zins und 2 Prozent Tilgung abgeschlossen. Die Monatsrate beträgt 1.500 Euro. Nach acht Jahren besteht noch eine Restschuld von rund 243.500 Euro.
| Posten | Betrag pro Monat |
|---|---|
| Monatsrate | 1.500 Euro |
| Davon Zinsen (nach 8 Jahren) | ca. 812 Euro |
| Davon Tilgung | ca. 688 Euro |
| Rate bei Tilgungsaussetzung | ca. 812 Euro |
Bei einer Aussetzung der Tilgung sinkt die monatliche Belastung um rund 688 Euro, im Jahr um etwa 8.250 Euro. Die Restschuld sinkt dann aber nicht.
Raten stunden
Manchmal lassen sich Banken auf eine befristete Stundung der Raten ein. Dann zahlt der Eigentümer für eine bestimmte Zeit weder Zins noch Tilgung. Das entlastet kurzfristig, ist aber keine Dauerlösung, weil die Schuldenlast steigt. Banken kommen nur dann dafür infrage, wenn der Engpass ein absehbares Ende hat.
Umschulden
Bei günstigen Zinsen kann eine Umschuldung die Rate senken. Der Eigentümer löst den alten Kredit bei einer neuen Bank ab und nimmt dort einen neuen Kredit mit besseren Konditionen auf. Mehr zur Anschlussfinanzierung im Ratgeber. Wer finanziell in Not ist, hat gegenüber einer neuen Bank meist eine schwache Verhandlungsposition. Eine Umschuldung braucht in der Regel intensive Verhandlungen und eine positive Prognose.
Weitere Möglichkeiten, die Lage zu verbessern
- Teilweise Vermietung: Ein freies Zimmer lässt sich an Studierende oder Wochenendheimfahrer vermieten. Das bringt Mieteinnahmen und beteiligt den Mieter an den Nebenkosten.
- Wertgegenstände verkaufen: Gegenstände, die nicht gebraucht werden, bringen schnelles Geld.
- Ausgaben überprüfen: Versicherungen, Streaming-Abos, Energie- und Telefonverträge lassen sich oft günstiger abschließen. Tipps zum Strom sparen im Ratgeber.
- Beratung nutzen: Kostenlose Schuldnerberatungsstellen der Kommunen, Wohlfahrtsverbände und Verbraucherzentralen unterstützen bei Verhandlungen mit Gläubigern. Für eine rechtliche Beratung gibt es unter bestimmten Voraussetzungen Beratungshilfe.
Sollte das Haus vor der Zwangsversteigerung verkauft werden?
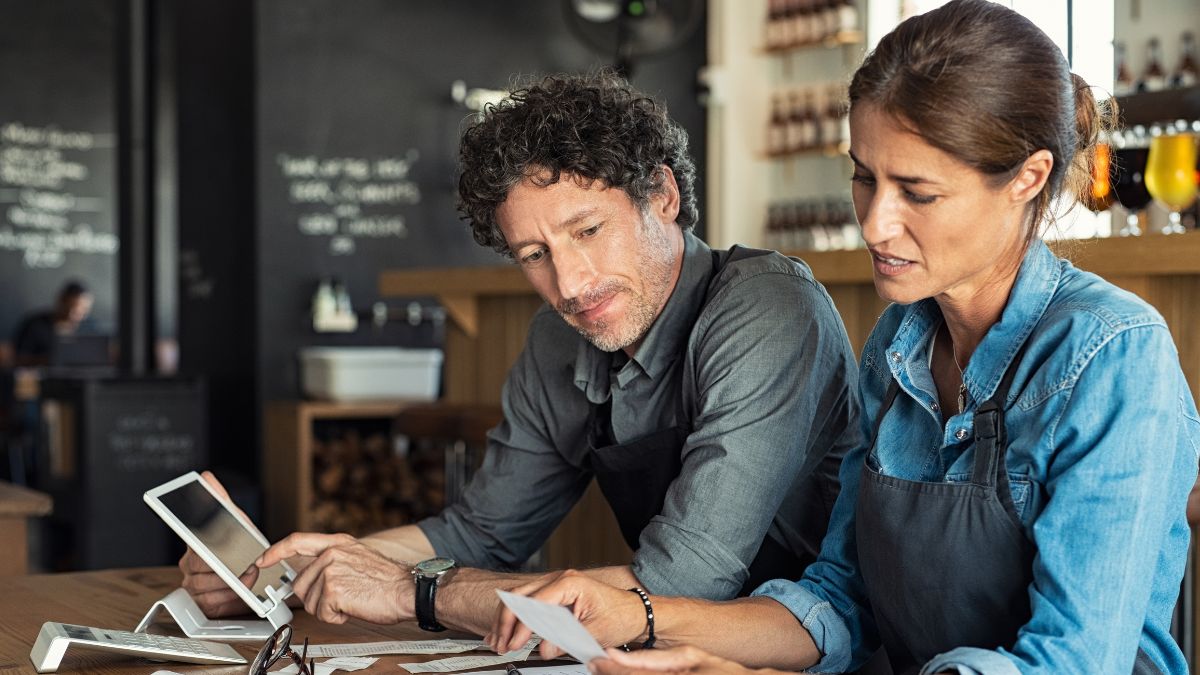
Wer eine Zwangsversteigerung verhindern will, sollte zwar schnell aber durchdacht handeln. Foto: iStock.com / Ridofranz
Ein freihändiger Verkauf bringt oft einen höheren Erlös als die Versteigerung. Außerdem entfallen die Verfahrenskosten, die der Eigentümer trägt. Ob nach einer Zwangsversteigerung alle Schulden getilgt sind, ist nicht sicher: Liegt der Erlös unter der Forderung, bleibt eine Restschuld.
Welchen Preis das Haus erzielen könnte, zeigt der Verkehrswert. Eine erste Einschätzung liefert die kostenlose Immobilienbewertung von immowelt, genauer ist ein Gutachten. Mehr dazu im Ratgeber Verkehrswert einer Immobilie.
Ist ein Verkauf noch möglich, wenn die Zwangsversteigerung angeordnet ist?
Ja, aber in der Praxis nur noch in Abstimmung mit dem Gläubiger. Nach der Anordnung nach dem Zwangsversteigerungsgesetz (ZVG) lässt das Amtsgericht einen Zwangsversteigerungsvermerk im Grundbuch eintragen. Käufer sehen ihn sofort. Der Vermerk verbietet den Verkauf nicht, aber ein Käufer wird ihn nur kaufen, wenn der Kaufpreis die betreibenden Gläubiger befriedigt und diese die Versteigerung zurücknehmen. Deshalb sollte ein Verkauf möglichst vorher und in Abstimmung mit der Bank erfolgen. Wie ein Auszug aussieht, erklärt der Ratgeber Grundbuchauszug beantragen.
Du möchtest deine Immobilie verkaufen?
Wie lässt sich ein angeordnetes Zwangsversteigerungsverfahren aussetzen?
Wenn das Amtsgericht die Versteigerung angeordnet hat, erhält der Schuldner eine Rechtsbelehrung. Sie weist auf § 30a ZVG hin: Innerhalb einer Notfrist von zwei Wochen kann der Schuldner die einstweilige Einstellung des Verfahrens beantragen (§ 30b ZVG). Das Gericht hört Schuldner und Gläubiger an und entscheidet dann.
Gute Chancen auf Einstellung bestehen, wenn
- Aussicht besteht, dass die Versteigerung durch die Einstellung vermieden werden kann, zum Beispiel weil der Rückstand abgelöst oder ein Verkauf abgeschlossen wird,
- die Einstellung nach den persönlichen und wirtschaftlichen Verhältnissen des Schuldners angemessen ist und
- die Einstellung dem Gläubiger zumutbar ist.
Ist der Antrag erfolgreich, wird das Verfahren für bis zu sechs Monate einstweilen eingestellt (§§ 30a, 30c ZVG). Das gelingt vor allem, wenn der Schuldner glaubhaft machen kann, dass er die Forderungen innerhalb dieser Zeit ablösen kann, zum Beispiel weil Krankheit oder vorübergehende Arbeitslosigkeit weggefallen sind. Ein Rechtsanwalt kann mit der Bank verhandeln und vor Gericht vertreten. Das erhöht die Chancen.
In Ausnahmefällen, etwa bei besonderer Härte, kann außerdem Vollstreckungsschutz nach § 765a ZPO beantragt werden. Die Hürden dafür sind hoch.
Was passiert, wenn die Zwangsversteigerung nicht abgewendet werden kann?
Den Termin legt das Vollstreckungsgericht fest. Im Versteigerungstermin erhält der Höchstbietende den Zuschlag und wird neuer Eigentümer. Mit dem Zuschlag verliert der bisherige Eigentümer sein Eigentum und muss das Haus verlassen. Für den Auszug setzt das Gericht eine Frist.
Der Erlös geht nach Abzug der Verfahrenskosten an die Gläubiger. Bleibt etwas übrig, erhält es der Schuldner. Reicht der Erlös nicht, bleibt eine Restschuld. Das Gesetz schützt vor Verkäufen weit unter Wert: Im ersten Versteigerungstermin darf der Zuschlag nicht unter der Hälfte des Verkehrswerts erteilt werden (§ 85a ZVG). Liegt das Gebot unter 70 Prozent, kann ein Gläubiger beantragen, den Zuschlag zu versagen (§ 74a ZVG).
Häufige Fragen zur Zwangsversteigerung eines Hauses
Wann wird ein Haus zwangsversteigert?
Wenn der Eigentümer seine Schulden nicht mehr zahlen kann und der Gläubiger, meist die Bank, die Zwangsversteigerung beim Amtsgericht beantragt. Davor stehen in der Regel Zahlungsverzug, Mahnungen und die Kündigung des Darlehens.
Wann darf die Bank den Immobilienkredit kündigen?
Bei einem Verbraucherdarlehen frühestens, wenn der Darlehensnehmer mit mindestens zwei aufeinanderfolgenden Raten im Verzug ist und der Rückstand mindestens 10 Prozent des Darlehensbetrags beträgt, bei Laufzeit über drei Jahre mindestens 5 Prozent. Vorher muss die Bank eine Nachfrist von mindestens zwei Wochen setzen (§ 498 BGB).
Wie läuft eine Zwangsversteigerung ab?
Die Bank beantragt die Versteigerung, das Amtsgericht ordnet sie an und lässt einen Vermerk ins Grundbuch eintragen. Das Gericht setzt den Verkehrswert fest und bestimmt den Termin. Im Termin erhält der Höchstbietende den Zuschlag, der Erlös geht an die Gläubiger.
Kann eine angeordnete Zwangsversteigerung noch verhindert werden?
Ja, durch Einigung mit dem Gläubiger, durch Ablösung der Schulden, durch einen freihändigen Verkauf in Abstimmung mit der Bank oder durch einen Einstellungsantrag nach § 30a ZVG. Der Einstellungsantrag muss innerhalb von zwei Wochen nach der Belehrung gestellt werden.
Was regelt § 30a ZVG?
Er erlaubt dem Schuldner, die einstweilige Einstellung der Zwangsversteigerung zu beantragen. Voraussetzung ist, dass die Einstellung die Versteigerung voraussichtlich vermeidet, dem Schuldner angemessen und dem Gläubiger zumutbar ist. Der Antrag muss innerhalb von zwei Wochen gestellt werden.
Wie lange kann die Zwangsversteigerung ausgesetzt werden?
Bis zu sechs Monate. Das gelingt vor allem, wenn der Schuldner glaubhaft macht, dass er die Forderungen innerhalb dieser Zeit ablösen kann. Ein Rechtsanwalt kann den Antrag begleiten.
Lohnt sich ein Verkauf vor der Zwangsversteigerung?
Meist ja. Ein freihändiger Verkauf bringt oft einen höheren Erlös, und die Kosten des Verfahrens entfallen. Nach der Anordnung ist ein Verkauf nur in Abstimmung mit dem Gläubiger sinnvoll, weil im Grundbuch ein Zwangsversteigerungsvermerk steht.
Bleiben nach der Versteigerung Schulden?
Ja, wenn der Erlös die Forderungen nicht deckt. Dann bleibt eine Restschuld, die die Bank weiter einfordern kann. Eine Schuldnerberatung oder ein Fachanwalt kann klären, wie damit umzugehen ist.
Wer zahlt die Kosten der Zwangsversteigerung?
Der Schuldner trägt sie. Sie werden aus dem Erlös abgezogen, bevor die Gläubiger bedient werden. Ein freihändiger Verkauf spart diese Kosten.
Wer hilft bei drohender Zwangsversteigerung?
Kostenlose Schuldnerberatungsstellen der Kommunen und Wohlfahrtsverbände, Verbraucherzentralen sowie Fachanwälte für Bank- und Insolvenzrecht. Unter bestimmten Voraussetzungen gibt es Beratungshilfe für die anwaltliche Beratung.
 Seite weiterleiten
 Artikel drucken