
 Geschrieben am
Wer eine Immobilie an die eigenen Kinder verkauft und ihnen erlaubt, den Kaufpreis ohne Zinsen in Raten zu begleichen, muss die Finanzierung nicht automatisch als Kapitalertrag versteuern. Das hat der Bundesfinanzhof entschieden und damit seine bisherige Rechtsprechung geändert.
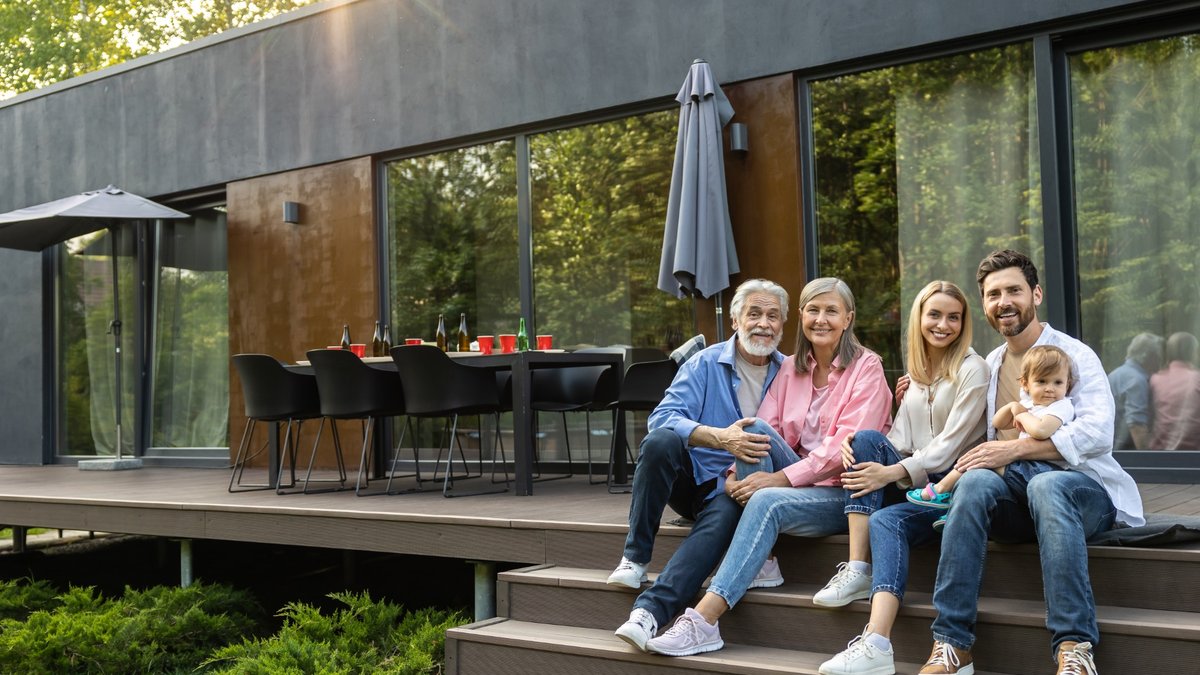
Eine zinslose Ratenzahlung kann die Übergabe des Eigenheims an die nächste Generation steuerlich attraktiver machen. Foto: zinkevych / stock.adobe.com
Das BFH-Urteil (Az. VIII R 30/24) erweitert den finanziellen Spielraum bei Immobilienübertragungen innerhalb der Familie. Eltern können ihrem Nachwuchs beispielsweise entgegenkommen, indem sie auf eine sofortige Zahlung des gesamten Kaufpreises und auf Kreditzinsen verzichten.
Finanzamt setzte fiktive Zinsen an
Auslöser der Entscheidung war der Verkauf eines bebauten Grundstücks an die Tochter eines Ehepaars. Statt den Kaufpreis sofort zu begleichen, durfte die Tochter diesen später in mehreren unverzinsten Raten zahlen. Das Finanzamt errechnete daraus einen fiktiven Zinsanteil und wollte diesen bei den Eltern besteuern.
Der BFH folgte dieser Betrachtung nicht. Maßgeblich war, dass die vereinbarten Zahlungen vollständig der Begleichung des Kaufpreises dienten. Ein zusätzliches Entgelt für die Finanzierung erhielten die Eltern nicht. Entsprechend entstanden auch keine Einkünfte aus Kapitalvermögen.
Gleichzeitig stellte das Gericht klar, dass der Zinsverzicht für sich genommen nicht als Schenkung anzusehen ist. Die Tochter war weiterhin verpflichtet, den vereinbarten Wert der Immobilie zu bezahlen.
Was das Urteil für Familien bedeutet
Für Familien eröffnet das Urteil damit zusätzliche Möglichkeiten, einen Immobilienverkauf an ein Kind flexibel zu finanzieren. Andere Steuerfragen bleiben davon allerdings unberührt. Wird eine Immobilie beispielsweise deutlich unter ihrem tatsächlichen Wert verkauft, kann die Differenz als Schenkung gelten. Auch ein Verkauf innerhalb der steuerlichen Zehnjahresfrist kann Folgen für die Einkommensteuer haben.
Unabhängig vom neuen Urteil genießen Übertragungen zwischen Eltern und Kindern bereits einen weiteren Vorteil: Grundstücksgeschäfte zwischen Verwandten in gerader Linie sind von der Grunderwerbsteuer ausgenommen.
Für die Praxis bedeutet die Entscheidung vor allem: Eine zinsfreie Ratenzahlung beim Verkauf an Kinder kann steuerlich günstiger gestaltet werden als bislang angenommen. Kaufpreis, Vertragsgestaltung und mögliche weitere Steuerfolgen sollten dennoch sorgfältig geprüft werden.
 Seite weiterleiten
 Artikel drucken


