 Geschrieben am
Die Europäische Zentralbank hält die Leitzinsen stabil. Doch Baukredite könnten trotzdem teurer werden. Drei eigene Modellrechnungen zeigen, welche Mehrkosten auf Immobilienkäufer zukommen könnten – und warum schon kleine Zinsanstiege ins Gewicht fallen.
Christine Lagarde , Präsidentin der Europäischen Zentralbank Foto: EZB
Die Europäische Zentralbank (EZB) hat die Leitzinsen bei ihrer Oktobersitzung bei 2,5% unverändert gelassen. Ob im Dezember eine Zinserhöhung folgt, bleibt offen, ist für Experten aber äußerst wahrscheinlich.
Für Immobilienkäufer ist die Zinspause allerdings keine Garantie für stabile Bauzinsen. Denn diese hängen auch von der Entwicklung an den Kapitalmärkten ab. Welche zusätzlichen Kosten bei steigenden Bauzinsen entstehen könnten, zeigen drei eigene Modellrechnungen.
Drei Zinsszenarien: Bis zu 550 Euro mehr im Jahr
Für eine 75 Quadratmeter große Eigentumswohnung wurde berechnet, wie sich höhere Bauzinsen auf die monatliche Kreditrate auswirken würden. Grundlage sind regionale Angebotspreise, Kaufnebenkosten und ein Eigenkapitalanteil von 20 Prozent.
Im bundesweiten Durchschnitt ergeben sich folgende Mehrkosten:
| Anstieg der Bauzinsen | Mehrkosten pro Monat | Mehrkosten pro Jahr |
| 0,10 Prozentpunkte | rund 13 € | rund 156 € |
| 0,25 Prozentpunkte | rund 32 € | rund 384 € |
| 0,35 Prozentpunkte | rund 46 € | rund 550 € |
Besonders stark wären Käufer in Regionen mit hohen Immobilienpreisen betroffen. Bei einem Zinsanstieg um 0,35 Prozentpunkte würde die monatliche Kreditrate in Hamburg um rund 84 Euro steigen – das entspricht gut 1.000 Euro im Jahr. In Berlin wären es etwa 70 Euro monatlich, in Sachsen-Anhalt dagegen rund 24 Euro.
Der Grund: Je höher der Kaufpreis und damit die benötigte Kreditsumme, desto stärker wirkt sich ein Zinsanstieg auf die monatliche Rate aus.
Die Jahresbeiträge entsprechen zwölf zusätzlichen Monatsraten. Bei einem Annuitätendarlehen setzt sich die Rate aus Zins und Tilgung zusammen. Die Szenarien zeigen mögliche Mehrkosten und sind keine Prognose der künftigen Zinsentwicklung.
Warum Bauzinsen trotz EZB-Zinspause steigen können
Die EZB beeinflusst mit ihren Leitzinsen vor allem die kurzfristigen Zinsen. Für Immobilienkredite mit längerer Zinsbindung sind dagegen die langfristigen Kapitalmarktzinsen besonders wichtig. Steigen etwa die Renditen langfristiger Anleihen, können Banken auch ihre Bauzinsen erhöhen.
Ein möglicher Auslöser sind höhere Inflationserwartungen, beispielsweise durch steigende Energiepreise infolge geopolitischer Konflikte. Auch die hohe Staatsverschuldung einzelner Eurostaaten kann für Unsicherheit an den Anleihemärkten sorgen.
Baukredite können deshalb teurer werden, selbst wenn die EZB ihre Leitzinsen nicht anhebt. Umgekehrt bedeutet eine Zinspause aber auch nicht, dass steigende Bauzinsen zwangsläufig bevorstehen.
Viele Kaufinteressenten sind finanziell bereits stark belastet
Zusätzliche Zinskosten treffen auf eine ohnehin angespannte Finanzierungssituation. Eine Auswertung eigener Finanzierungsanfragen zeigt: In der Mehrheit der Bundesländer liegt die durchschnittlich geplante monatliche Kreditrate bei mehr als 35 Prozent des Nettoeinkommens. Diese Marke gilt als Orientierung für eine komfortabel tragbare Finanzierung.
Besonders hoch ist die geplante Belastung in Hamburg mit rund 50 Prozent. In Berlin sind es etwa 45 Prozent, in Bayern und Brandenburg jeweils rund 44 Prozent. In Sachsen-Anhalt liegt der Wert dagegen bei rund 25 Prozent.
Die Auswertung beruht auf unverbindlichen Finanzierungsangaben von Kaufinteressenten. Sie ist nicht repräsentativ für alle Immobilienkäufer, verdeutlicht aber, dass ein Teil der Haushalte bereits einen erheblichen Anteil des Einkommens für die Finanzierung einplant.
Bauzinsen lagen zuletzt im Schnitt bei rund 4,1 Prozent – und damit 0,26 Prozentpunkte über dem Vorjahresniveau. Das Volumen der Immobilienfinanzierungen sank zeitgleich aufgrund des Zinsdrucks offenbar deutlich - laut Europace im zweiten Quartal 2026 gegenüber dem Vorjahr um vier Prozent auf 58,2 Milliarden Euro.
Um die monatliche Belastung zu begrenzen, reagieren Käufer mit einem niedrigeren Tilgungsbeginn bei neuen Baufinanzierungen. Während sie zwischen 2016 und 2021 durchschnittlich bei rund drei Prozent lagen, bewegen sie sich 2026 bei etwa 1,85 bis 1,90 Prozent. Das senkt zunächst die Monatsrate, führt aber zu einer langsameren Rückzahlung und kann die gesamten Zinskosten erhöhen.
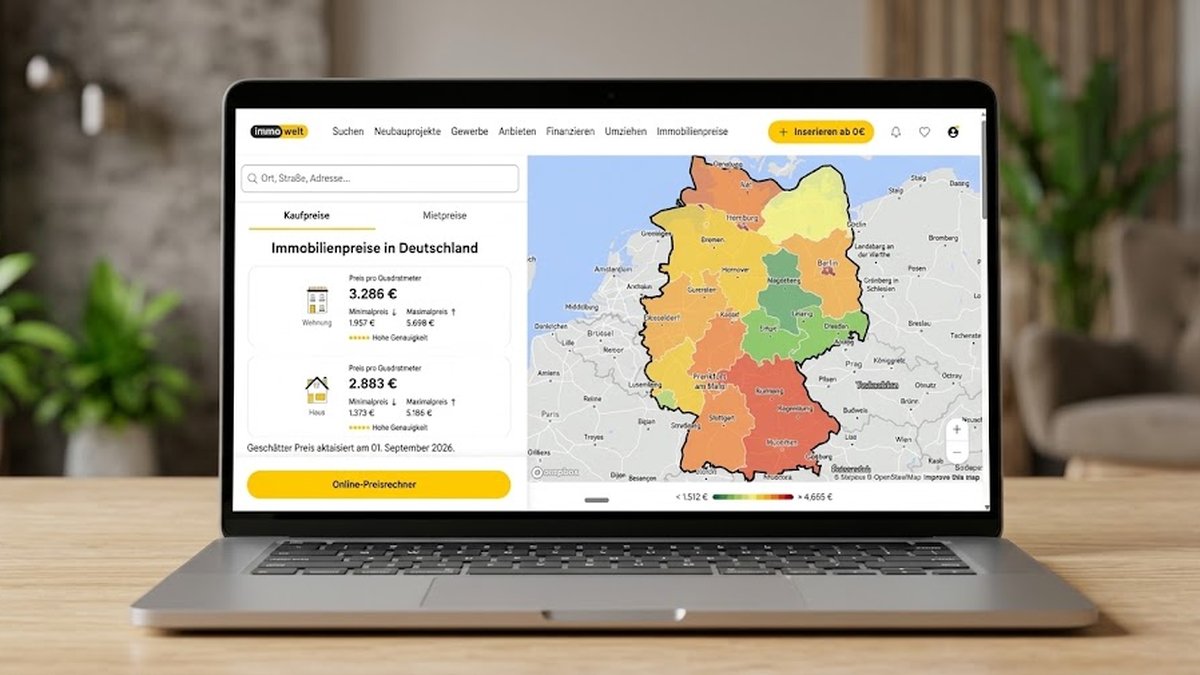
Anteil der Kaufanfragen geht zurück
Auch bei den Immobilienanfragen zeigt sich bei einer immowelt Analyse eine Verschiebung. Eine Auswertung der Suchanfragen ergibt: Der Anteil der Kaufanfragen sank von Januar bis August 2026 gegenüber dem Vorjahreszeitraum von 19,4 auf 18,3 Prozent.
Besonders deutlich nahm der Anteil der Mietanfragen in Stuttgart mit einem Plus von 5,3 Prozentpunkten und in Essen mit 4,4 Prozentpunkten zu.
Die Daten belegen nicht, dass Kaufinteressenten gezielt auf Mietwohnungen ausweichen. Hohe Finanzierungskosten könnten allerdings dazu beitragen, dass manche Haushalte ihren geplanten Immobilienkauf verschieben. Die Verschiebung der Anfrageanteile passt zu dieser Entwicklung, lässt aber keine Rückschlüsse auf die absoluten Anfragezahlen zu. Gleichwohl ergibt sich dadurch dennoch wieder für Käufer bessere Kaufchancen.
Vier Stellschrauben für die Finanzierung
Wer solide plant, kann Zinsschwankungen gut abfedern:
- Zinsbindung wählen: Eine längere Zinsbindung sichert die Rate über viele Jahre ab. Eine kürzere Bindung ist oft günstiger, birgt aber das Risiko höherer Zinsen bei der Anschlussfinanzierung.
- Tilgung bewusst festlegen: Eine niedrigere Anfangstilgung senkt die Monatsrate, verlängert aber die Laufzeit und kann die gesamten Zinskosten erhöhen. Ein vereinbartes Recht auf Sondertilgungen oder Tilgungssatzwechsel schafft Flexibilität.
- Eigenkapital und Förderung prüfen: Mehr Eigenkapital senkt die Kreditsumme und damit den Effekt jeder Zinsänderung. Auch Fördermöglichkeiten z. B. KfW, Landesprogramme können die Belastung reduzieren.
- Angebote vergleichen: Die Konditionen der Banken unterscheiden sich teils deutlich.
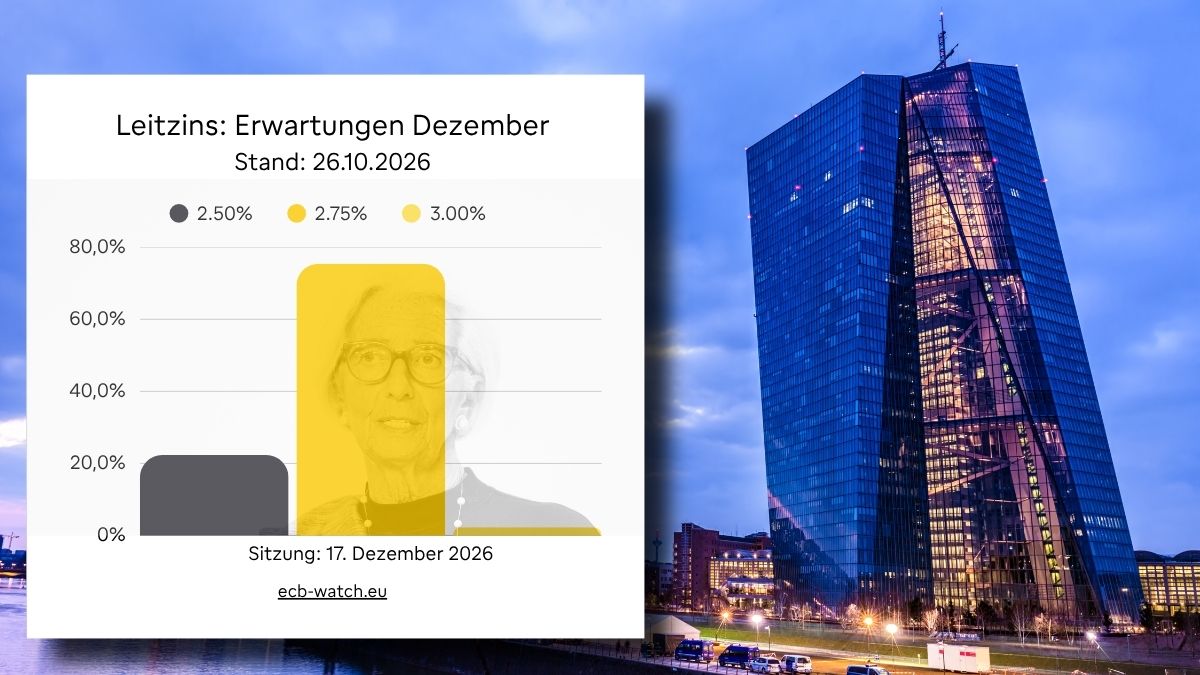
Ökonomen glauben, dass im Dezember die nächste Erhöhung des Leitzinses ansteht. Laut ECB-Watch steht die Wahrscheinlichkeit bei rund 75%. Fotos: EZB, Daten. ecb-watch.eu
Ausblick: Bauzinsen können schon vor der nächsten EZB-Sitzung steigen
Zuletzt ist der Bauzins auf einen neuen Rekord gestiegen. Im Dezember entscheidet die EZB erneut über die Leitzinsen. Für Immobilienkäufer bleibt unabhängig davon die Entwicklung an den Kapitalmärkten entscheidend. Denn Banken können ihre Konditionen bereits angepasst haben, bevor die EZB eine weitere Zinsentscheidung trifft.
 Seite weiterleiten
 Artikel drucken