
 Geschrieben am
Beschlossen ist die Abschaffung des Kapitalpuffers noch nicht. Doch sie könnte Banken mehr Spielraum für Immobilienkredite geben. Sinken dadurch die Bauzinsen und steigen die Immobilienpreise? Was Käufer wissen sollten.
Jetzt kaufen oder abwarten? Was das Ende des Kapitalpuffers für deine Finanzierung bedeuten kann. Foto: stock.adobe.com/ mariamontoyart
Das Wichtigste in Kürze
- Die Abschaffung ist noch nicht beschlossen: Die Bundesregierung will den zusätzlichen Kapitalpuffer für Immobilienkredite 2027 abschaffen. Ob und wann das tatsächlich passiert, ist aber noch offen.
- Günstigere Kredite sind möglich, aber nicht garantiert: Banken könnten durch die Abschaffung mehr Spielraum bekommen. Ob sie diesen Vorteil an Kunden weitergeben, hängt von vielen weiteren Faktoren ab.
- Die Erfahrung aus 2025 spricht gegen einen großen Effekt: Als der Kapitalpuffer von zwei auf ein Prozent gesenkt wurde, gingen die Bauzinsen nur kurzzeitig um bis zu 0,09 Prozentpunkte zurück. Einen plötzlichen Boom bei Baufinanzierungen gab es ebenfalls nicht.
Was soll sich bei Immobilienkrediten 2027 ändern?
Banken müssen für Immobilienkredite finanzielle Reserven vorhalten. Zusätzlich gibt es derzeit einen Kapitalpuffer für Kredite, die mit Wohnimmobilien abgesichert sind.
Dieser zusätzliche Puffer könnte 2027 abgeschafft werden. Die Idee dahinter: Müssen Banken weniger eigenes Kapital für ihr Immobiliengeschäft vorhalten, haben sie mehr Spielraum. Sie könnten mehr Kredite vergeben oder stärker um Kunden konkurrieren.
Für Immobilienkäufer klingt das zunächst nach einer guten Nachricht. Mehr Wettbewerb zwischen Banken kann schließlich bessere Kreditangebote bedeuten.
Allerdings gibt es einen wichtigen Haken: Die Abschaffung ist noch nicht beschlossen.
Die Bundesregierung hat angekündigt, den Kapitalpuffer abschaffen zu wollen. Über Einsatz und Höhe des Puffers entscheidet allerdings die Finanzaufsicht BaFin. Ob er 2027 tatsächlich auf null sinkt, steht deshalb noch nicht fest.
Warum gibt es diesen Kapitalpuffer?
Der Kapitalpuffer wurde nach Jahren eingeführt, in denen Immobilienpreise und Immobilienkredite stark gestiegen waren.
Die BaFin wollte Banken für mögliche Probleme am Immobilienmarkt besser absichern. Seit 2022 mussten Banken deshalb für bestimmte Immobilienkredite zusätzliches Eigenkapital vorhalten.
Damals lag der Puffer bei zwei Prozent. Im Mai 2025 wurde er auf ein Prozent gesenkt.
Dabei beziehen sich die ein oder zwei Prozent nicht einfach auf die Kreditsumme eines einzelnen Käufers. Wer beispielsweise 400.000 Euro für ein Haus aufnimmt, verursacht also nicht automatisch einen zusätzlichen Kapitalbedarf von 4.000 Euro.
Für Käufer ist vor allem die Wirkung des Puffers entscheidend: Er bindet Kapital bei den Banken. Fällt er weg, haben Banken mehr Spielraum für ihr Kreditgeschäft.
Was soll sich bei Immobilienkrediten 2027 ändern?
Banken müssen für Immobilienkredite finanzielle Reserven vorhalten. Zusätzlich gibt es derzeit einen Kapitalpuffer für Kredite, die mit Wohnimmobilien abgesichert sind.
Dieser zusätzliche Puffer soll 2027 abgeschafft werden.
Die Idee dahinter: Müssen Banken weniger eigenes Kapital für ihr Immobiliengeschäft vorhalten, haben sie mehr Spielraum. Sie könnten mehr Kredite vergeben oder stärker um Kunden konkurrieren.
Für Immobilienkäufer klingt das zunächst nach einer guten Nachricht. Mehr Wettbewerb zwischen Banken kann schließlich bessere Kreditangebote bedeuten.
Allerdings gibt es einen wichtigen Haken: Die Abschaffung ist noch nicht beschlossen.
Die Bundesregierung hat angekündigt, den Kapitalpuffer abschaffen zu wollen. Über Einsatz und Höhe des Puffers entscheidet allerdings die Finanzaufsicht BaFin. Ob er 2027 tatsächlich auf null sinkt, steht deshalb noch nicht fest.
Warum gibt es diesen Kapitalpuffer?
Der Kapitalpuffer wurde nach Jahren eingeführt, in denen Immobilienpreise und Immobilienkredite stark gestiegen waren.
Die BaFin wollte Banken für mögliche Probleme am Immobilienmarkt besser absichern. Seit 2022 mussten Banken deshalb für bestimmte Immobilienkredite zusätzliches Eigenkapital vorhalten.
Damals lag der Puffer bei zwei Prozent. Im Mai 2025 wurde er auf ein Prozent gesenkt.
Dabei beziehen sich die ein oder zwei Prozent nicht einfach auf die Kreditsumme eines einzelnen Käufers. Wer beispielsweise 400.000 Euro für ein Haus aufnimmt, verursacht also nicht automatisch einen zusätzlichen Kapitalbedarf von 4.000 Euro.
Für Käufer ist vor allem die Wirkung des Puffers entscheidend: Er bindet Kapital bei den Banken. Fällt er weg, haben Banken mehr Spielraum für ihr Kreditgeschäft.
Werden Immobilienkredite dadurch günstiger?
Möglich ist das. Automatisch passiert es aber nicht.
Eine Bank könnte den zusätzlichen Spielraum nutzen, um attraktivere Immobilienkredite anzubieten. Wenn mehrere Banken stärker um Käufer konkurrieren, könnten Kunden bessere Angebote bekommen.
Ob die Bauzinsen tatsächlich sinken, hängt aber vor allem von anderen Entwicklungen ab.
Eine wichtige Rolle spielen die Zinsen am Kapitalmarkt und die Kosten, zu denen sich Banken selbst Geld beschaffen können. Auch die gewünschte Zinsbindung, das Eigenkapital des Käufers, sein Einkommen und der Wert der Immobilie beeinflussen den persönlichen Bauzins.
Der Kapitalpuffer ist deshalb nur ein Faktor unter vielen.
Und es gibt bereits einen interessanten Vergleich.
Was nach der Senkung 2025 passiert ist
Im Frühjahr 2025 wurde der Kapitalpuffer bereits deutlich gesenkt: von zwei auf ein Prozent.
Wenn ein niedrigerer Puffer automatisch zu deutlich günstigeren Immobilienkrediten führen würde, hätte sich das damals bereits zeigen müssen.
Der Effekt blieb jedoch klein.
Nach der Senkung gingen die Kreditzinsen kurzfristig um bis zu 0,09 Prozentpunkte zurück. Wenige Wochen später lagen sie wieder auf dem vorherigen Niveau.
Auch bei den neu vergebenen Baufinanzierungen war kein plötzlicher Boom zu erkennen. Das Volumen neu vergebener Wohnungsbaukredite lag im zweiten Quartal 2025 bei 60,6 Milliarden Euro und damit sogar leicht unter den 61 Milliarden Euro des ersten Quartals.
Das bedeutet nicht, dass eine vollständige Abschaffung 2027 gar keine Wirkung hätte. Der Rückblick zeigt aber, dass der Kapitalpuffer allein den Baufinanzierungsmarkt nicht grundlegend verändert.
Bekomme ich 2027 leichter einen Immobilienkredit?
Für manche Käufer könnte es etwas leichter werden. Die grundlegenden Anforderungen an eine Immobilienfinanzierung verschwinden aber nicht.
Banken prüfen weiterhin, ob ein Kunde seinen Kredit langfristig bezahlen kann. Dafür schauen sie unter anderem auf Einkommen, laufende Ausgaben, bestehende Kredite und vorhandenes Eigenkapital.
Auch die Immobilie selbst spielt eine Rolle. Je höher der Kredit im Verhältnis zum Wert des Hauses oder der Wohnung ist, desto größer ist das Risiko für die Bank.
Wer sich eine Finanzierung heute kaum leisten kann, sollte deshalb nicht darauf setzen, dass sie 2027 allein wegen des Kapitalpuffers plötzlich problemlos möglich wird.
Interessanter könnte die Änderung für Käufer sein, die ohnehin gute Voraussetzungen für eine Finanzierung mitbringen. Wenn Banken stärker um diese Kunden konkurrieren, könnten sie von mehr Angeboten und besseren Konditionen profitieren.
Brauche ich dann weniger Eigenkapital?
Auch daran ändert die Abschaffung zunächst nichts.
Eigenkapital bleibt bei der Baufinanzierung wichtig. Wer einen größeren Teil des Kaufpreises selbst bezahlen kann, benötigt einen kleineren Kredit. Das senkt das Risiko für die Bank und kann sich positiv auf den angebotenen Zinssatz auswirken.
Ein Beispiel: Eine Immobilie kostet 400.000 Euro.
Bringt der Käufer 80.000 Euro Eigenkapital ein, entspricht das 20 Prozent des Kaufpreises. Für den Kaufpreis werden dann noch 320.000 Euro Kredit benötigt.
Ohne Eigenkapital müssten die gesamten 400.000 Euro finanziert werden. Kommen auch noch Grunderwerbsteuer, Notar, Grundbuch und möglicherweise Maklerkosten hinzu, kann der benötigte Kredit sogar über dem eigentlichen Kaufpreis liegen.
Für die Bank ist eine solche Finanzierung riskanter. Entsprechend können die Anforderungen und der Zinssatz höher ausfallen.
Daran würde auch die Abschaffung des Kapitalpuffers nichts Grundsätzliches ändern.
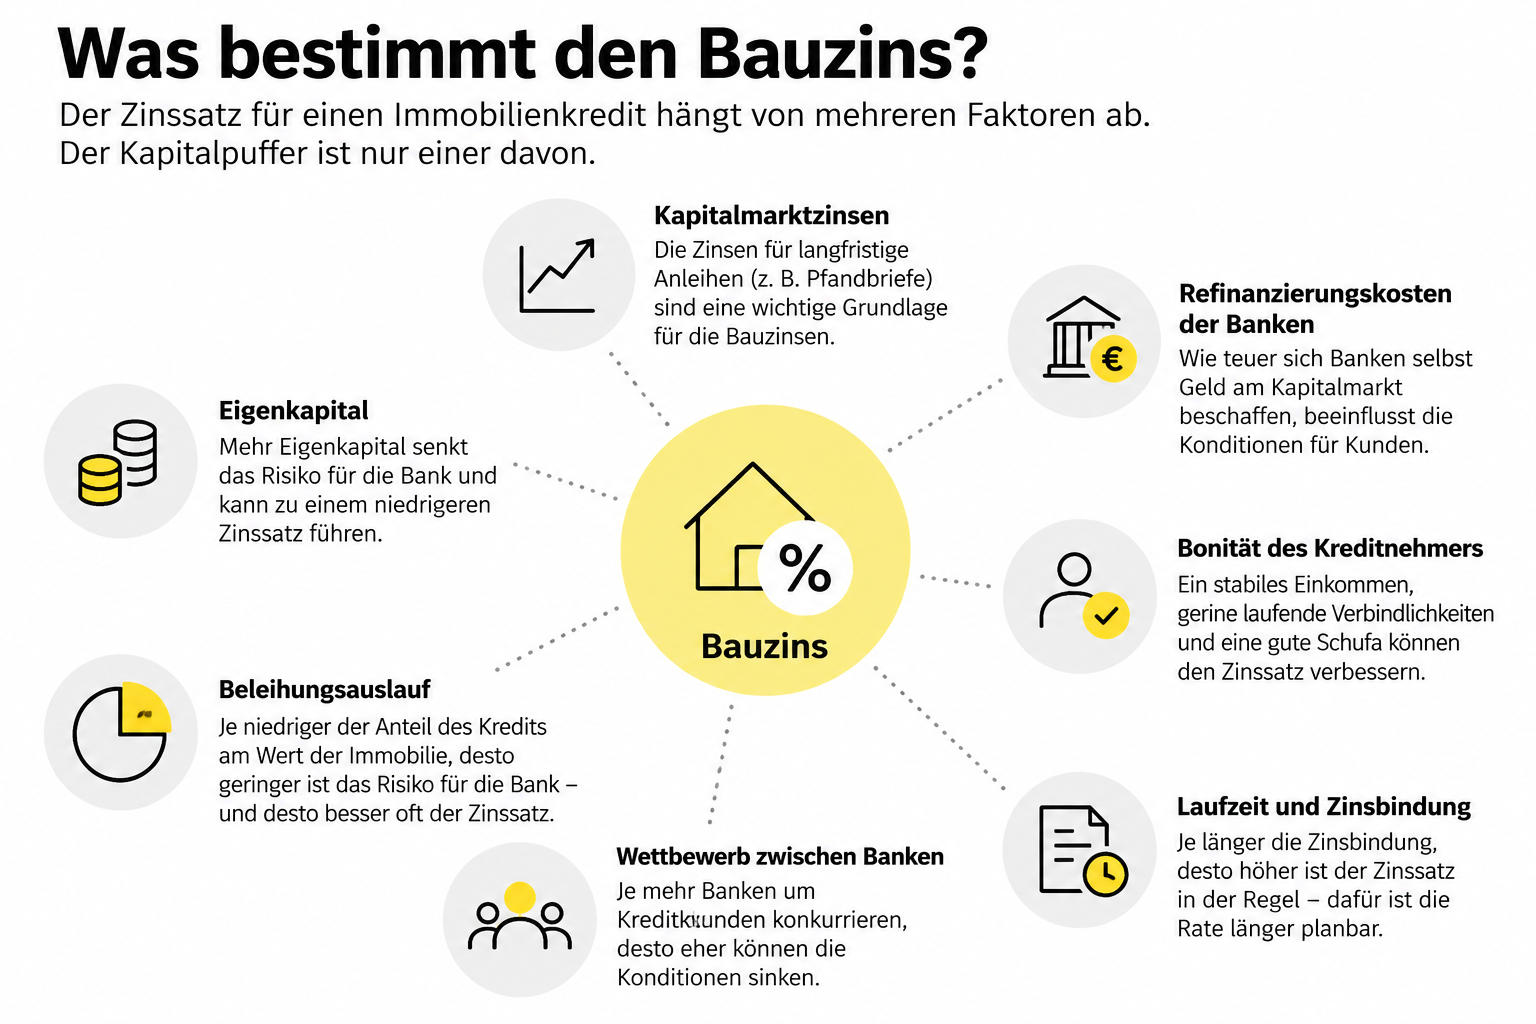
Was bestimmt den Bauzins?
Steigen die Immobilienpreise 2027?
Auch das lässt sich aus der geplanten Änderung nicht ableiten.
Die Rechnung hinter der Erwartung steigender Preise klingt zunächst logisch: Können Banken mehr Kredite vergeben, können mehr Menschen Immobilien kaufen. Eine höhere Nachfrage könnte wiederum die Preise steigen lassen.
In der Praxis hängt der Immobilienmarkt aber von deutlich mehr Faktoren ab.
Entscheidend ist beispielsweise, ob sich Haushalte die aktuellen Bauzinsen und Immobilienpreise überhaupt leisten können. Hinzu kommen Einkommen, Arbeitsmarkt, Neubau, verfügbare Häuser und Wohnungen sowie die Entwicklung einzelner Regionen.
Mehr mögliche Kredite bedeuten deshalb nicht automatisch mehr Käufer.
Auch die Erfahrungen aus 2025 zeigen das. Obwohl der Kapitalpuffer damals halbiert wurde, kam es anschließend nicht zu einem sprunghaften Anstieg bei den neu vergebenen Baufinanzierungen.
Sollte ich deshalb noch 2026 eine Immobilie kaufen?
Die mögliche Abschaffung des Kapitalpuffers sollte nicht der Grund sein, einen Immobilienkauf vorzuziehen.
Noch steht nicht einmal fest, ob der Puffer 2027 tatsächlich abgeschafft wird. Und selbst wenn es dazu kommt, ist offen, wie stark Käufer davon profitieren.
Wichtiger ist die eigene Finanzierung.
Wer eine passende Immobilie gefunden hat, sollte prüfen, ob Kaufpreis und Kredit langfristig zum eigenen Einkommen passen. Auch nach dem Kauf sollte noch eine finanzielle Reserve für Reparaturen und unerwartete Ausgaben vorhanden sein.
Ebenso wichtig sind die monatliche Rate, die Dauer der Zinsbindung und die Restschuld am Ende dieser Zeit.
Umgekehrt gibt es auch keinen sicheren Grund, einen Kauf bis 2027 aufzuschieben. Niemand weiß heute zuverlässig, ob Bauzinsen oder Immobilienpreise dann höher oder niedriger sein werden.
Was bedeutet die geplante Abschaffung für Käufer?
Die Bundesregierung verspricht sich von der Abschaffung mehr Spielraum für die Finanzierung von Wohnungsbau durch deutsche Banken. Das Vorhaben ist Teil ihres im Juli 2026 vorgestellten Programms für Aufschwung und Beschäftigung.
Der Kapitalpuffer selbst wurde 2022 eingeführt, um Banken widerstandsfähiger gegen Probleme am Wohnimmobilienmarkt zu machen. Damals betrug er zwei Prozent.
Für Käufer sollte die Bedeutung der möglichen Abschaffung aber nicht überschätzt werden.
Banken könnten mehr Spielraum erhalten. Dadurch könnten mehr Wettbewerb und etwas attraktivere Kreditangebote entstehen. Einen Automatismus gibt es jedoch nicht.
Vor allem der Blick auf 2025 zeigt, dass eine Senkung des Puffers allein weder einen starken Rückgang der Bauzinsen noch einen Boom bei neuen Immobilienkrediten ausgelöst hat.
Für Immobilienkäufer bleiben deshalb die eigene finanzielle Situation, das verfügbare Eigenkapital, der Kaufpreis und die allgemeinen Bauzinsen wesentlich wichtiger als der Kapitalpuffer.
FAQ: Kapitalpuffer und Immobilienkredite 2027
Wird der Kapitalpuffer für Immobilienkredite 2027 abgeschafft?
Die Bundesregierung hat angekündigt, den zusätzlichen Kapitalpuffer für Immobilienkredite abschaffen zu wollen. Die Abschaffung ist aber noch nicht umgesetzt. Über Einsatz und Höhe des Puffers entscheidet die BaFin. Deshalb steht noch nicht fest, ob und wann er tatsächlich vollständig entfällt.
Werden Bauzinsen 2027 durch die Abschaffung günstiger?
Nicht automatisch. Banken könnten durch einen wegfallenden Kapitalpuffer mehr Spielraum bekommen und diesen teilweise über bessere Kreditangebote weitergeben. Die Bauzinsen hängen jedoch stark von den Kapitalmarktzinsen, den Finanzierungskosten der Banken und den persönlichen Voraussetzungen des Käufers ab.
Was passierte bei der Senkung des Kapitalpuffers 2025?
2025 wurde der Kapitalpuffer von zwei auf ein Prozent gesenkt. Danach gingen die Kreditzinsen kurzfristig um bis zu 0,09 Prozentpunkte zurück, bevor sie wieder das vorherige Niveau erreichten. Auch die neu vergebenen Wohnungsbaukredite stiegen im zweiten Quartal 2025 nicht sprunghaft an.
Werden Immobilienkredite 2027 leichter zu bekommen sein?
Das ist möglich, aber nicht sicher. Banken könnten mehr Spielraum für die Kreditvergabe bekommen. Einkommen, Eigenkapital, bestehende Schulden und die Tragbarkeit der monatlichen Rate werden aber weiterhin geprüft.
Brauche ich 2027 weniger Eigenkapital für einen Immobilienkredit?
Nein, aus der möglichen Abschaffung des Kapitalpuffers folgt das nicht. Eigenkapital bleibt ein wichtiger Faktor bei der Baufinanzierung. Ein höherer Eigenkapitalanteil reduziert den benötigten Kredit und kann die Finanzierungskonditionen verbessern.
Werden Immobilienpreise wegen der Abschaffung 2027 steigen?
Ein direkter Zusammenhang lässt sich nicht vorhersagen. Immobilienpreise hängen neben der Kreditverfügbarkeit unter anderem von Bauzinsen, Einkommen, Angebot und Nachfrage, Neubau und der wirtschaftlichen Entwicklung ab. Ein wegfallender Kapitalpuffer allein bedeutet deshalb keinen Immobilienboom.
Sollte ich mit dem Immobilienkauf bis 2027 warten?
Allein wegen des Kapitalpuffers gibt es dafür keinen belastbaren Grund zu warten. Die Abschaffung ist noch nicht sicher und ihre Auswirkungen auf einzelne Immobilienkredite sind unklar. Entscheidend ist, ob Kaufpreis, Eigenkapital und monatliche Kreditrate zur eigenen finanziellen Situation passen.
 Seite weiterleiten
 Artikel drucken


