 Geschrieben am
Wer im Ruhestand neben seiner Rente auch Mieteinnahmen erzielt, könnte beim neuen Altersvorsorgedepot einen Nachteil haben. Denn zusätzliche Einkünfte wie der aus Vermietung können den persönlichen Steuersatz erhöhen und die Abgaben erhöhen.
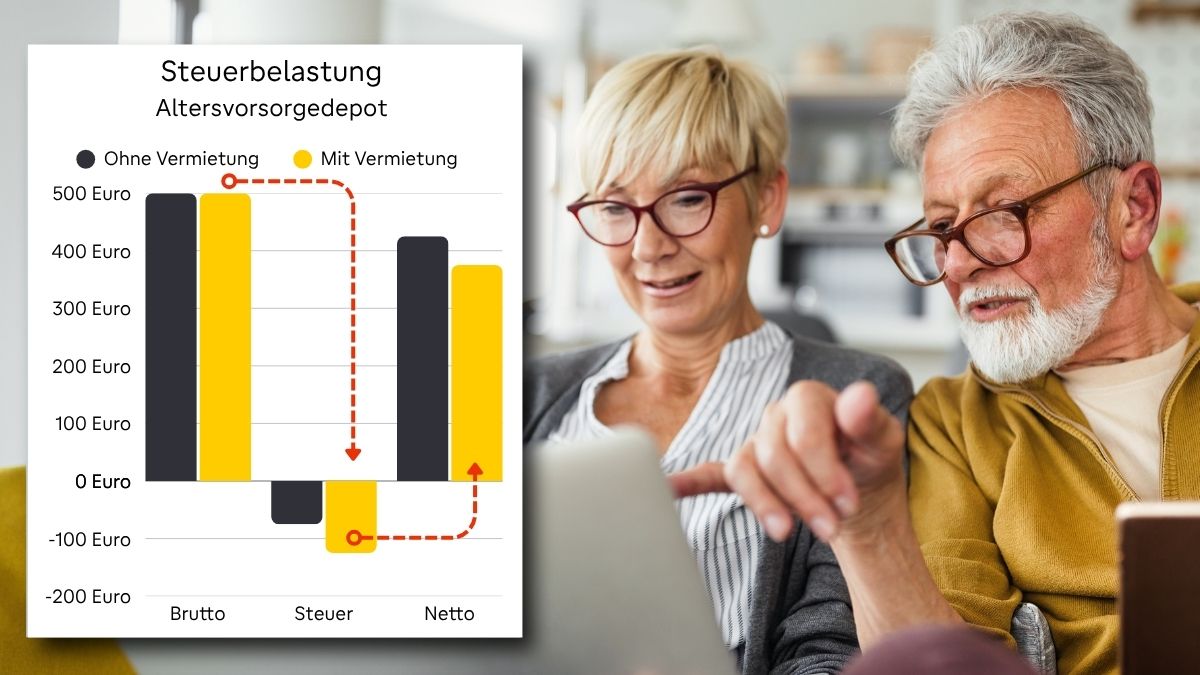
Warum Vermieter weniger vom neuen Altersvorsorgedepot haben. Rechnung ist ein Beispiel, Steuersätze sind immer individuell. Foto: stock.adobe.com / NDABCREATIVITY
Altersvorsogedepot startet 2027 - die drei wichtigsten Erkenntnisse
- Vermieter erhalten dieselbe Förderung: Eine vermietete Immobilie führt nicht automatisch zu geringeren staatlichen Zulagen.
- Mieteinkünfte können die Depotauszahlung stärker belasten: Je höher der steuerpflichtige Mietüberschuss, desto höher kann der Steuersatz auf zusätzliche Auszahlungen ausfallen.
- Kreditzinsen können den Nachteil verringern: Wer seine vermietete Immobilie noch finanziert, kann die dafür anfallenden Schuldzinsen grundsätzlich weiterhin steuerlich abziehen – auch im Ruhestand.
Wer neben der gesetzlichen Rente zusätzlich fürs Alter vorsorgen möchte, bekommt mit dem neuen Altersvorsorgedepot ab 2027 eine weitere Möglichkeit. Die staatliche Förderung klingt attraktiv: Wer jährlich 1.800 Euro einzahlt, kann 540 Euro Grundzulage erhalten. Mit zwei förderberechtigten Kindern sind sogar bis zu 1.140 Euro Zuschuss im Jahr möglich.
Doch gerade für Vermieter gibt es einen möglichen Haken: Wer im Ruhestand zusätzliche Mieteinkünfte erzielt, muss auf die Auszahlungen aus dem Altersvorsorgedepot unter Umständen mehr Steuern zahlen. Wie viel bleibt dann von der Förderung übrig? Und macht es einen Unterschied, ob die vermietete Immobilie bereits abbezahlt ist oder noch Kreditzinsen steuerlich abgesetzt werden können?
Warum Mieteinnahmen beim Altersvorsorgedepot zum Problem werden können
Das neue Altersvorsorgedepot soll ab 2027 eine staatlich geförderte Anlage in ETFs und Fonds ermöglichen. Während der Ansparphase bleiben die Erträge im geförderten Depot grundsätzlich steuerfrei. Im Ruhestand werden die Auszahlungen aus gefördertem Vermögen dagegen grundsätzlich vollständig als Einkommen versteuert. Genau hier kann für Vermieter ein Nachteil entstehen. Denn bei der Einkommensteuer zählen nicht nur die Auszahlungen aus dem Depot, sondern auch andere steuerpflichtige Einkünfte – beispielsweise aus einer vermieteten Wohnung.
Wer zusätzlich zur gesetzlichen Rente einen hohen steuerpflichtigen Mietüberschuss erzielt, kann deshalb auf die Depotauszahlung mehr Einkommensteuer zahlen als jemand ohne solche Nebeneinkünfte.
Dabei geht es nicht um eine andere Steuerklasse. Entscheidend ist der persönliche Grenzsteuersatz: Er beschreibt, wie stark zusätzliches steuerpflichtiges Einkommen belastet wird.
Wie viel Geld verlieren Vermieter dadurch?
Ein vereinfachtes Beispiel zeigt, wie sich unterschiedliche Steuersätze auf die Auszahlung auswirken können. Zwei Rentner erhalten jeweils 500 Euro monatlich aus ihrem Altersvorsorgedepot. Beide haben gleich viel angespart und dieselbe Förderung erhalten.
Der erste Rentner hat keine Mieteinkünfte. Wir nehmen an, dass seine zusätzliche Depotauszahlung mit durchschnittlich 15 Prozent besteuert wird. Der zweite Rentner besitzt eine vermietete Immobilie. Durch seinen zusätzlichen steuerpflichtigen Mietüberschuss fällt auf die Depotauszahlung in unserem Beispiel eine Steuerbelastung von 25 Prozent an.
| Monatliche Depotauszahlung | Ohne Vermietung | Mit Vermietung |
|---|---|---|
| Bruttoauszahlung | 500 € | 500 € |
| Angenommene Steuerbelastung | 15 % | 25 % |
| Einkommensteuer auf die Auszahlung | 75 € | 125 € |
| Nettoauszahlung | 425 € | 375 € |
Der Vermieter erhält in diesem Beispiel 50 Euro weniger im Monat aus seinem Altersvorsorgedepot. Über 20 Jahre wären das insgesamt 12.000 Euro Unterschied.
Die angenommenen Steuersätze dienen nur zur Veranschaulichung. Wie hoch die tatsächliche Steuer ausfällt, hängt von den gesamten steuerpflichtigen Einkünften, möglichen Abzügen und der persönlichen Situation ab.
Entscheidend ist, wie viel Mietüberschuss tatsächlich versteuert werden muss
Nicht jeder Vermieter hat automatisch eine hohe Steuerbelastung. Entscheidend ist nämlich nicht die gesamte Miete, die jeden Monat auf dem Konto eingeht. Für die Einkommensteuer zählt grundsätzlich der Überschuss aus der Vermietung nach Abzug der steuerlich anerkannten Werbungskosten.
Dazu gehören beispielsweise bestimmte laufende Immobilienkosten, die Gebäudeabschreibung (AfA) und Schuldzinsen für einen Kredit, mit dem die vermietete Immobilie finanziert wurde. Das gilt auch dann, wenn der Eigentümer bereits in Rente ist.
Ein Beispiel: Ein Rentner erhält monatlich 1.200 Euro Kaltmiete für seine vermietete Wohnung. Gleichzeitig zahlt er noch Zinsen für den Immobilienkredit und kann weitere Kosten sowie die Gebäudeabschreibung geltend machen.
| Vermietete Wohnung | Monatlicher Betrag |
|---|---|
| Kaltmiete | 1.200 € |
| Abziehbare Kreditzinsen | −400 € |
| Weitere abziehbare Kosten | −100 € |
| Gebäudeabschreibung (AfA) | −200 € |
| Steuerpflichtiger Mietüberschuss | 500 € |
Obwohl der Rentner monatlich 1.200 Euro Kaltmiete erhält, erhöhen in diesem Beispiel nur 500 Euro seine steuerpflichtigen Einkünfte. Das kann auch die zusätzliche Steuerbelastung auf sein Altersvorsorgedepot verringern.
Wichtig: Die Tilgung des Immobilienkredits ist nicht absetzbar. Steuerlich berücksichtigt werden grundsätzlich die Zinsen, nicht die Rückzahlung des geliehenen Geldes.
 Seite weiterleiten
 Artikel drucken